Fondos tokenizados institucionales: seis entidades concentran el 85,7 % del valor analizado
30 de octubre de 2026
tokenización institucional; activos RWA; BlackRock BUIDL; Franklin Templeton BENJI; infraestructura financiera blockchain
Fondos tokenizados institucionales: seis entidades concentran el 85,7 % del valor analizado
La tokenización financiera ya no se mide únicamente por el número de pilotos anunciados. El mercado empieza a mostrar una estructura reconocible: grandes gestoras y bancos concentran una parte sustancial del valor desplegado, mientras la conversación se desplaza desde la emisión hacia la utilidad real de los activos.
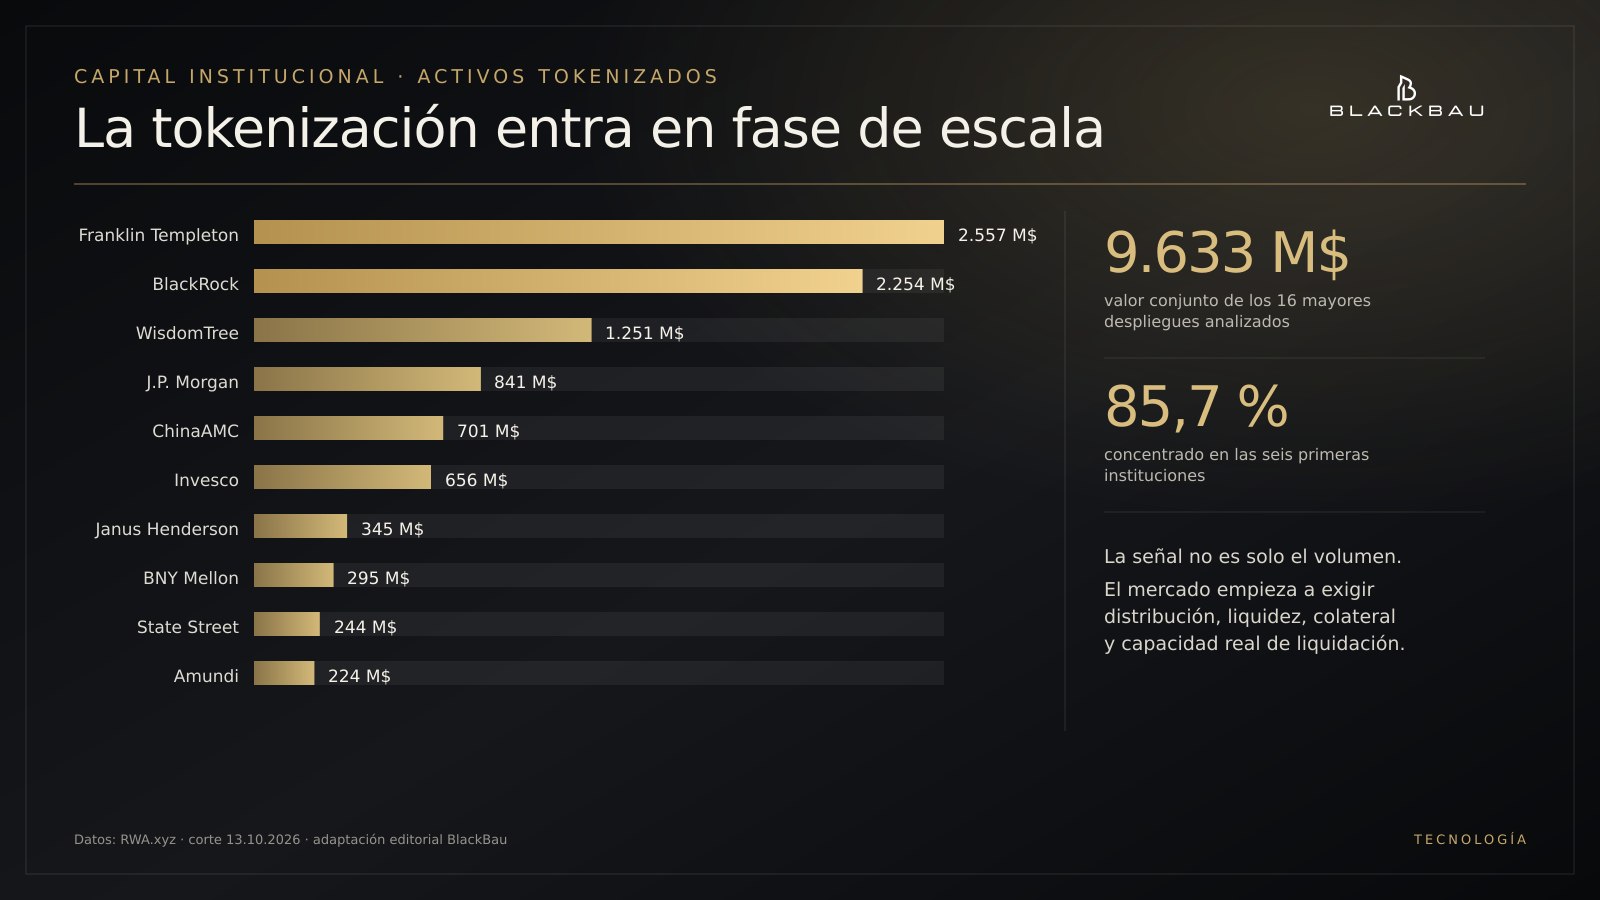
Una fotografía de RWA.xyz recogida por The Block, con datos a 13 de octubre de 2026, sitúa en 9.633 millones de dólares el valor conjunto de los 16 mayores despliegues tokenizados de instituciones financieras tradicionales. Franklin Templeton encabeza la clasificación con 2.557 millones, seguida de BlackRock con 2.254 millones y WisdomTree con 1.251 millones. J.P. Morgan, ChinaAMC e Invesco completan las seis primeras posiciones.
Estas seis entidades suman 8.260 millones de dólares, equivalentes al 85,7 % del total analizado. La concentración es significativa, pero necesita contexto. La gráfica refleja valor tokenizado desplegado por institución en una fecha concreta; no representa por sí sola volumen de negociación, liquidez inmediata, rentabilidad, accesibilidad para cualquier inversor ni equivalencia entre productos con estructuras jurídicas distintas.
### De la prueba técnica a la infraestructura financiera
Durante la primera fase de la tokenización, el objetivo principal era demostrar que un fondo, un bono o una participación podían representarse y registrarse mediante infraestructura blockchain. Esa etapa generó proyectos piloto, entornos controlados y emisiones con circulación limitada.
La siguiente fase exige más. Un activo tokenizado debe poder integrarse en procesos operativos reales: suscripción, reembolso, custodia, transferencia, cumplimiento, valoración, conciliación y liquidación. También debe definir quién puede mantenerlo, en qué jurisdicciones, bajo qué controles y con qué derechos económicos y políticos.
La presencia de Franklin Templeton, BlackRock, WisdomTree, J.P. Morgan, BNY Mellon, State Street o Amundi indica que la tokenización ha entrado en la agenda de instituciones con experiencia en gestión, custodia, distribución y mercados de capitales. Sin embargo, el tamaño de sus despliegues no elimina los retos de interoperabilidad ni convierte todos los productos en equivalentes.
### La emisión ya no es el principal cuello de botella
Emitir un token es solo una parte del sistema. Para que un activo financiero tokenizado sea funcional necesita distribución suficiente, mecanismos de liquidez, capacidad de utilizarse como colateral cuando la estructura lo permita y una infraestructura de liquidación compatible con el activo y con el dinero utilizado en la operación.
Este cambio de foco resulta visible en la evolución de productos como BUIDL de BlackRock o la plataforma Benji de Franklin Templeton. El interés institucional ya no se limita a registrar participaciones en una cadena. Se extiende a su uso dentro de procesos financieros: transferencias autorizadas, gestión de tesorería, operaciones de colateral y conexión con sistemas de negociación o liquidación.
La utilidad depende de la arquitectura completa. Un fondo puede tener una representación on-chain y, al mismo tiempo, conservar partes esenciales de su operativa fuera de la cadena. El registro, el agente de transferencias, la custodia, la identidad del inversor, el cálculo del valor liquidativo y los derechos legales deben encajar sin contradicciones.
### Un mercado multicadena, no una única infraestructura
The Block señala que Ethereum mantiene el liderazgo en valor tokenizado distribuido, aunque su cuota relativa ha disminuido durante 2026. BNB Chain, Solana, Stellar y Avalanche han ganado terreno. La lectura prudente no es que una red vaya a sustituir a todas las demás, sino que las instituciones eligen infraestructura según el producto y sus requisitos.
Coste, velocidad, privacidad, capacidad de programar permisos, integración con custodios, continuidad operativa y herramientas de cumplimiento pueden pesar de manera distinta en cada caso. Un fondo monetario, un bono, una operación de crédito privado y un activo inmobiliario no necesitan exactamente la misma arquitectura.
El resultado probable es un mercado con varias redes y capas de interoperabilidad. En ese contexto, la pregunta relevante no es solo dónde se emite el activo, sino cómo conserva su validez jurídica y operativa cuando se distribuye, se transfiere o se utiliza en otra aplicación.
### Qué significa para los activos inmobiliarios
El real estate comparte con los fondos tokenizados una idea central: la representación digital no sustituye al activo ni a sus contratos. En una operación inmobiliaria, la calidad sigue dependiendo de la titularidad, la estructura societaria, la valoración, la financiación, los permisos, la ejecución de obra, la explotación y el gobierno del vehículo.
La experiencia institucional aporta una referencia útil. Antes de escalar una propuesta tokenizada conviene resolver seis cuestiones: qué derecho incorpora el token; quién mantiene el registro válido de titulares; cómo se ejecutan pagos y distribuciones; qué controles se aplican a cada transferencia; qué ocurre ante una incidencia o insolvencia; y qué mecanismos reales existen para la salida o transmisión.
La tecnología puede mejorar trazabilidad, automatización y coordinación. No garantiza liquidez, no elimina el riesgo del activo y no convierte una estructura deficiente en una inversión sólida. Precisamente por eso, el paso de pilotos a producción exige más disciplina documental y operativa, no menos.
### La escala será consecuencia de la utilidad
Los 9.633 millones de dólares representados en la comparativa muestran que la tokenización institucional ya tiene volumen material. La concentración en seis entidades también refleja que el mercado todavía está en una etapa temprana, dominada por actores capaces de financiar infraestructura, cumplimiento y distribución.
El próximo crecimiento dependerá menos de anunciar nuevas emisiones y más de demostrar que los activos pueden utilizarse con seguridad operativa dentro de procesos financieros reales. Distribución, liquidez, colateral, interoperabilidad y liquidación son las piezas que decidirán si la tokenización se convierte en infraestructura o permanece como una capa tecnológica aislada.