
Mercado inmobiliario español 2026: por qué la escasez vuelve a poner el foco en la calidad del activo
4 de septiembre de 2026
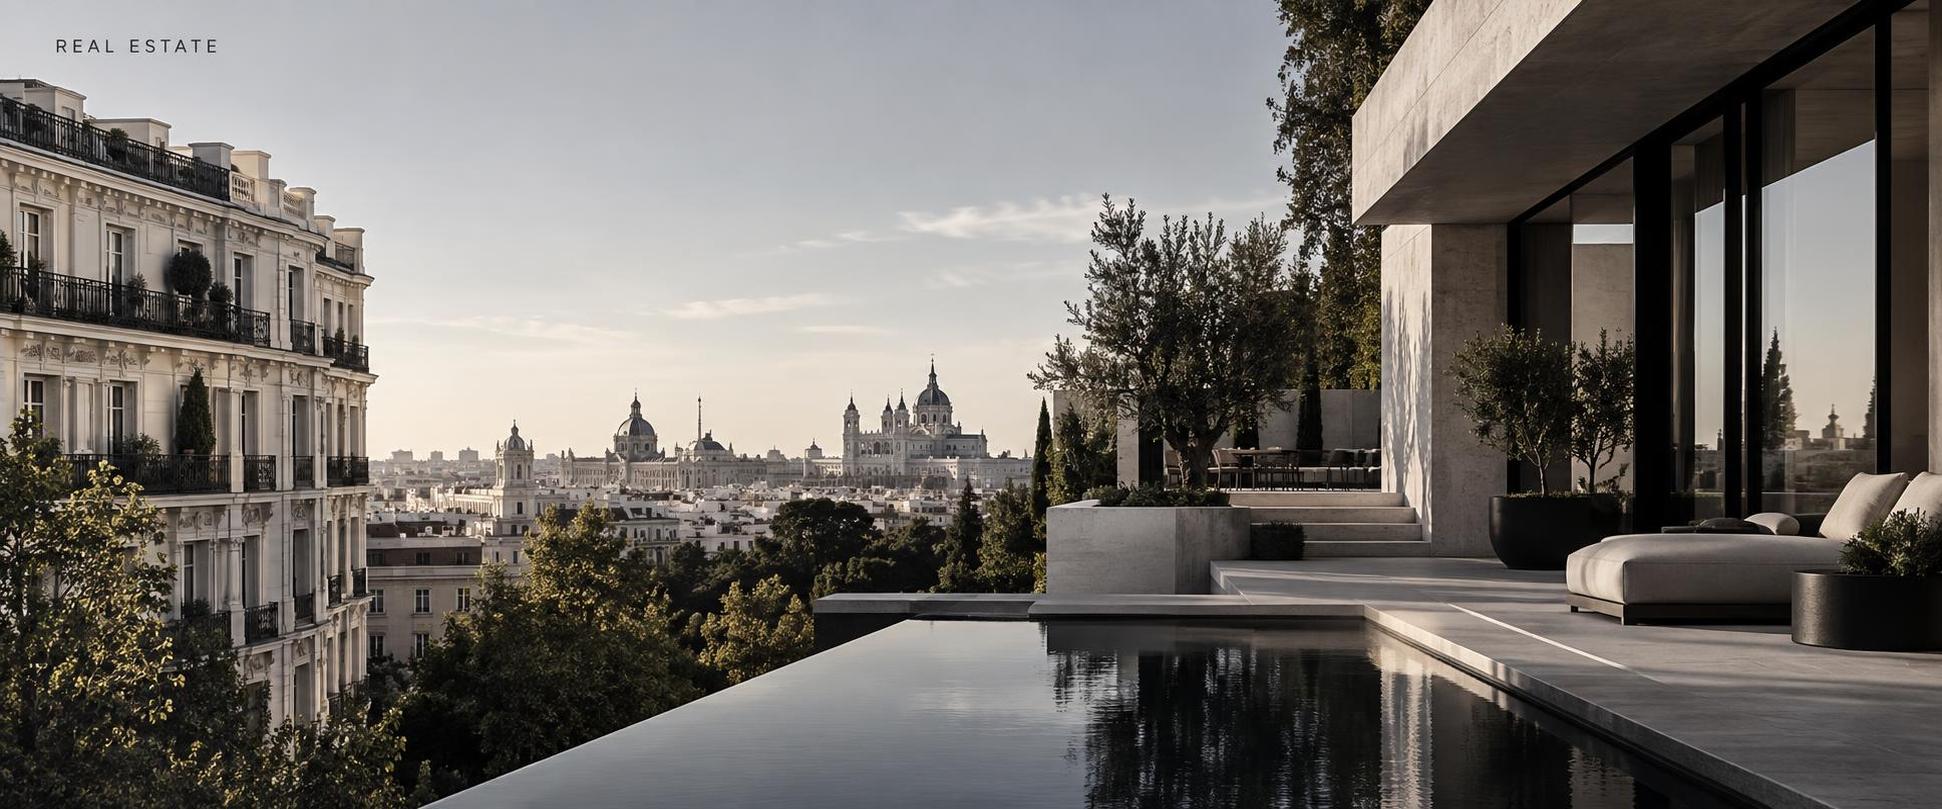
El mercado inmobiliario español llega a 2026 con una tensión que ya no puede explicarse solo por el ciclo de tipos. La demanda residencial sigue siendo sólida, la oferta continúa siendo insuficiente en muchas plazas y la diferencia entre territorios es cada vez más visible. En este contexto, el análisis del activo importa más que la lectura genérica del mercado.
El mercado inmobiliario español llega a 2026 con una tensión que ya no puede explicarse solo por el ciclo de tipos. La demanda residencial sigue siendo sólida, la oferta continúa siendo insuficiente en muchas plazas y la diferencia entre territorios es cada vez más visible. En este contexto, el análisis del activo importa más que la lectura genérica del mercado.
La vivienda en España no se comporta como una categoría homogénea. Madrid, Barcelona, Málaga, Baleares y determinadas zonas costeras concentran dinámicas distintas, pero comparten un rasgo común: cuando la oferta disponible es limitada y la demanda mantiene profundidad, la ubicación vuelve a ser un factor defensivo. No basta con que un inmueble esté en una ciudad atractiva; importan la microzona, el estado del edificio, la eficiencia, la demanda de alquiler, la liquidez esperada y la capacidad del activo para sostener interés en escenarios menos expansivos.
Los informes sectoriales recientes apuntan a un mercado tensionado por la combinación de crecimiento poblacional, mejora de la renta disponible, empleo resistente y condiciones financieras más favorables que en los años anteriores. La obra nueva aumenta, pero lo hace de forma gradual y todavía por debajo de las necesidades de muchos mercados urbanos. El resultado es una presión que no se reparte por igual: algunos territorios muestran señales de agotamiento por precios elevados, mientras otros siguen absorbiendo demanda con intensidad.
Para el segmento prime, esta lectura es especialmente relevante. El lujo inmobiliario no depende únicamente del precio por metro cuadrado. Depende de la singularidad del activo, de la calidad arquitectónica, de la seguridad jurídica de la operación, de la estabilidad de la demanda internacional y nacional, y de la capacidad de preservar valor relativo cuando el mercado se vuelve más selectivo. Un activo caro no siempre es un activo prime; un activo prime suele justificar su posición por escasez, ubicación, ejecución y profundidad de mercado.
La escasez también obliga a distinguir entre crecimiento de precios y creación de valor. La primera puede venir impulsada por un desequilibrio temporal entre oferta y demanda. La segunda exige gestión, estructura, mejora del producto y una tesis clara sobre el uso futuro del inmueble. En mercados maduros, esa diferencia separa las operaciones oportunistas de las estrategias patrimoniales bien construidas.
España conserva fundamentos atractivos para el real estate residencial: calidad de vida, conectividad, seguridad jurídica comparada, atractivo internacional y mercados urbanos con demanda sostenida. Pero esos fundamentos no eliminan los riesgos. La regulación del alquiler, los costes de financiación, los plazos urbanísticos, la fiscalidad, la eficiencia energética y la liquidez de salida deben formar parte del análisis desde el inicio.
La conclusión es prudente: el ciclo sigue ofreciendo oportunidades, pero exige más criterio. En un mercado donde la oferta escasea y los precios ya incorporan buena parte del optimismo, la ventaja está en seleccionar mejor, estructurar mejor y comunicar con transparencia qué hace que un activo merezca atención.