
Tokenización de activos RWA: qué cambia cuando el inmueble entra en infraestructura financiera digital
6 de octubre de 2026
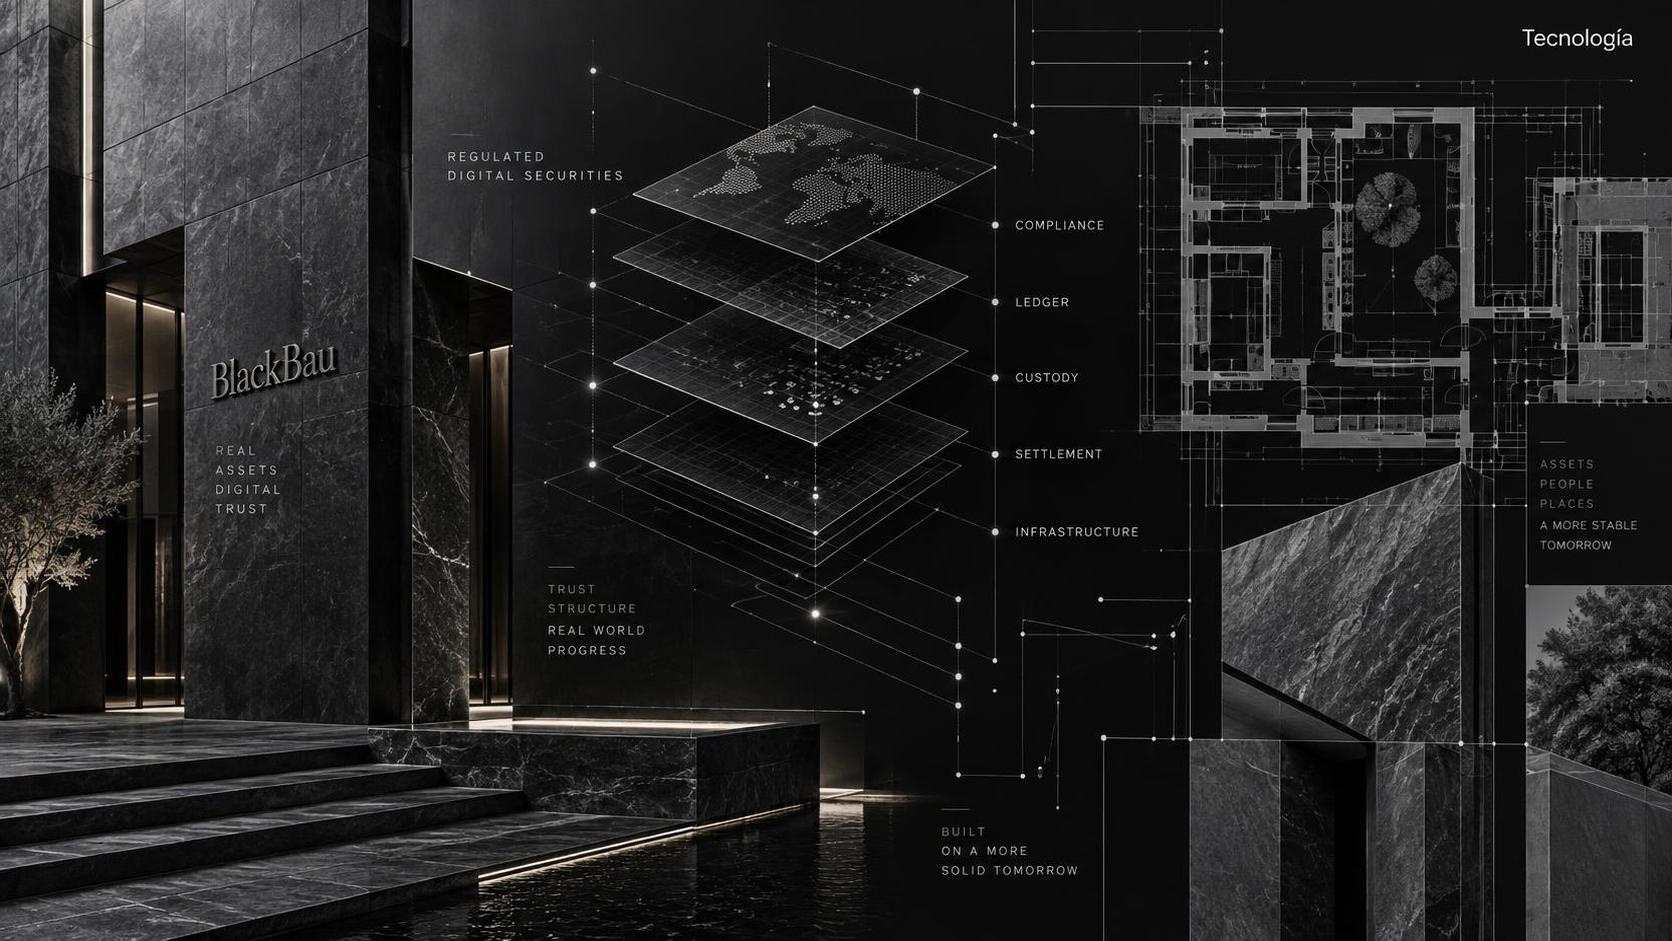
La tokenización de activos RWA ha pasado de ser una expresión tecnológica a formar parte de la conversación institucional sobre mercados financieros. RWA significa real world assets: activos del mundo real que pueden representarse digitalmente. En el caso inmobiliario, la idea resulta especialmente relevante porque el inmueble es un activo tangible, documentado y tradicionalmente poco líquido, pero también complejo desde el punto de vista jurídico, operativo y financiero.
La tokenización de activos RWA ha pasado de ser una expresión tecnológica a formar parte de la conversación institucional sobre mercados financieros. RWA significa real world assets: activos del mundo real que pueden representarse digitalmente. En el caso inmobiliario, la idea resulta especialmente relevante porque el inmueble es un activo tangible, documentado y tradicionalmente poco líquido, pero también complejo desde el punto de vista jurídico, operativo y financiero.
La clave no está en convertir un edificio en un producto digital de forma superficial. La cuestión de fondo es qué derechos representa cada token, quién los emite, bajo qué estructura legal, cómo se custodia la información, cómo se ejecutan las transmisiones y qué obligaciones asumen las partes. En real estate, la tecnología solo tiene sentido si mejora la trazabilidad, la eficiencia administrativa y la claridad para el inversor.
ESMA explica el régimen piloto DLT europeo como un marco para la negociación y liquidación de criptoactivos que califican como instrumentos financieros bajo MiFID II. Dentro de ese contexto, define la tokenización como la representación digital de instrumentos financieros en tecnología de registro distribuido o la emisión de clases de activos tradicionales en forma tokenizada. El objetivo declarado es explorar mejoras de eficiencia en negociación y poscontratación, preservando protección del inversor, integridad de mercado, estabilidad financiera y transparencia.
Esta precisión importa. No toda tokenización inmobiliaria es igual. Puede haber estructuras centradas en derechos económicos, instrumentos de deuda, participaciones societarias, fondos, vehículos específicos u otros formatos. Cada alternativa tiene implicaciones distintas en regulación, fiscalidad, información al inversor, gobierno del proyecto y liquidez potencial.
Para un inversor, la primera pregunta no debería ser si el activo está tokenizado, sino qué se está adquiriendo exactamente. Un token puede facilitar el registro, la fraccionalización o determinados procesos operativos, pero no elimina por sí mismo los riesgos del inmueble: ubicación, demanda, costes, plazos, vacancia, ejecución, financiación, fiscalidad o cambios de mercado.
La segunda pregunta es cómo se controla la información. En proyectos inmobiliarios, el valor de la tecnología aparece cuando permite ordenar documentación, hitos, derechos, comunicaciones y trazabilidad de operaciones. Una experiencia digital bien diseñada puede hacer más comprensible un activo complejo. Una experiencia opaca, aunque use blockchain, no resuelve el problema de fondo.
La tercera pregunta es qué liquidez existe realmente. La tokenización puede facilitar mercados secundarios en determinados marcos, pero eso no equivale a liquidez garantizada. La existencia de compradores, la regulación aplicable, los límites de transmisión y la calidad del activo siguen condicionando la salida de la inversión.
El futuro de la tokenización inmobiliaria probablemente no se construirá sobre promesas tecnológicas, sino sobre estructuras sobrias, información verificable y cumplimiento riguroso. El valor estará en acercar el real estate a estándares más transparentes y eficientes, sin olvidar que el activo subyacente sigue siendo inmobiliario y que toda inversión exige análisis prudente.